Domain himbeerkonfitüre.de kaufen?
Wir ziehen mit dem Projekt
himbeerkonfitüre.de um.
Sind Sie am Kauf der Domain
himbeerkonfitüre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain himbeerkonfitüre.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **


Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
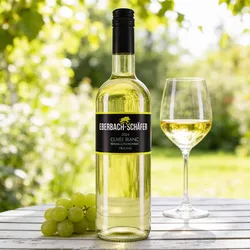
Eberbach-Schäfer Blanc fruchtig 2025 - Weißwein süß - Württemberg, DeutschlandDie süße Verführung. Der Eberbach-Schäfer Cuvée Blanc fruchtig ist ein exquisiter Tropfen, der seine Herkunft aus den sonnenverwöhnten Weinbergen Württembergs mit jeder Faser verkörpert. In der traditionsreichen Lage um Lauffen am Neckar, wo sich eine der größten Rebflächen der Region erstreckt, reifen die Trauben für diese besondere Cuvée. Hier verbindet das Weingut Eberbach-Schäfer auf beeindruckende Weise das Erbe der Vergangenheit mit einem modernen, lebendigen Weinbau. Für diesen Wein vereinen sich 70 % Riesling und 30 % Grauburgunder zu einer perfekten Symbiose. Nach der schonenden Lese entfaltet er seine ganze Persönlichkeit durch die Vergärung im Edelstahltank, die die pure, unverfälschte Frucht in den Vordergrund stellt. Schon der erste Duft ist ein verspieltes Versprechen: Aromen von reifer Aprikose, saftiger Grapefruit und exotischer Mango gesellen sich zu Noten von Maracuja, frischem Apfel und einer zarten Akazienblüte. Am Gaumen hält der Wein, was die Nase erahnen lässt. Er besticht durch seine saftige und zugleich dichte Fruchtfülle. Eine charmante Restsüße und ein zarter Schmelz begleiten den Geschmack und sorgen für ein langanhaltendes, rundes Finale. Dieser süße, fruchtbetonte Weißwein ist ein überzeugender Beweis dafür, wie lebendig und facettenreich die Weinkultur in Württemberg heute ist. Ein Genuss, der für sich spricht und jeden Moment bereichert. Rebsorte: Grauburgunder,Riesling. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 11% vol. Geschmack: süß. Passt zu: Creme Brüleé,Dessert. Empfohlen für: Partyweine.7,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
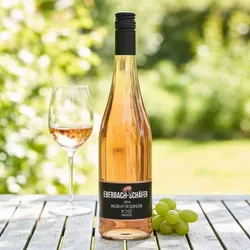
Eberbach-Schäfer Rosé fruchtig 2024 - Roséwein süß - Württemberg, DeutschlandSüffiger Rosé mit saftigem Biss. Eberbach-Schäfer Rosé fruchtig – ein unvergessliches Weinerlebnis aus Deutschland. Dieser exquisite Tropfen stammt speziell aus der Weinregion Württemberg und wird aus der Rebsorte Muskattrollinger hergestellt. Ein Rosé, der sich durch seinen süßen Geschmack auszeichnet und zur Kategorie der Grünen Weine zählt. Seine prägnante Charakteristik ist zweifelsfrei eine Kreation des renommierten Weingutes Eberbach-Schäfer. Lauffen, die Heimat dieses Rosé, ist als eine der größten Weinbaugemeinden Württembergs bekannt. Die Gemeinde zählt etwa 11.000 Einwohner und verfügt über eine beeindruckende Rebfläche von rund 600 Hektar. Hinsichtlich Top-Qualitäten ist die Region noch ein Insider-Tipp, der nur Eingeweihten bekannt ist. In den vergangenen Jahren hat insbesondere das Weingut Eberbach-Schäfer sein Bestes gegeben, um den Bekanntheitsgrad des Gebiets zu erweitern. An vorderster Front dieser Bemühungen steht Frieder Sven Schäfer, der aktuelle Leiter des Weingutes. Seine Führung verknüpft auf elegante Weise Tradition mit Innovation. Bei Schäfers Rosé handelt es sich um einen reinsortigen Muskattrollinger von etwa 20 Hektar umweltschonend bewirtschafteter Rebfläche. Die Besonderheit des Rosé ist seine intensive Fruchtigkeit. Ein Bouquet, das Aromen von Himbeeren, Erdbeeren und Johannisbeeren offenbart, kombiniert mit würzigen Noten von Muskat und weißem Pfeffer. Die floralen Akzente von Rosenblüten und Frühlingsblumen perfektionieren das Geschmackserlebnis. Am Gaumen präsentiert sich der Eberbach-Schäfer Rosé frisch und saftig. Die perfekt integrierte Süße, begleitet von einer zarten Würze und einem feinen Schmelz, mündet in einem langen Nachhall. Ein Hochgenuss für alle Weinliebhaber. Rebsorte: Muskattrollinger. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 10,5% vol. Geschmack: süß. Passt zu: Dessert. Empfohlen für: Aperitif,Mädelsabend.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Württembergische WZG Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSüss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinker und alle, die das Leben in vollen Zügen genießen wollen. Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten. Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS & FRUCHTIG“ eintauchen!Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75lHerrlich fruchtiges Zusammenspiel von Erdbeer-, Kirsch- und Cassisnoten mit deutlich wahrnehmbarer Restsüße. Schon im Glas überzeugt dieses Produkt durch ein strahlendes lachsrosa Farbenspiel und macht neugierig. Erfrischend, weich, süß und fruchtig.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage für Weincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche ist schneller ausgetrunken als man denkt.4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **


Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Seitenbacher Schoko-Haselnuss Aufstrich, 'Süßkram' 200 g BrotaufstrichBitte achten Sie auf eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. Seitenbacher Haselnusscreme ohne Palmöl mit 52% Haselnüssen als Brotaufstrich, zum Füllen von Gebäck und vieles mehr Zutaten: Haselnussaufstrich, Kakao: 5% mindestens. Zutaten: Haselnusskerne, Rohrzucker, Kakaopulver, Mais, Emulgator: Sonnenblumen-Lecithin. Kann Spuren enthalten von Weizen, Milch, Erdnüssen sowie Nüssen aller Art. Nährwertangaben: Nährwertinformation pro 100g Energie 2063 kJ / 495 kcal Fett 29g - davon gesättigte Fettsäuren 4g Kohlenhydrate 44g - davon Zucker 43g Ballaststoffe 9g Eiweiß 10g Salz 0,01g Calcium 145mg (18%*) Magnesium 130mg (35%*) * % der Referenzmenge für die tägliche Zufuhr (Erwachsene). Die Nährstoffbezugswerte (NRV - nutrient reference value) ergeben sich aus Anhang XIII Teil A zur LMIV Verzehrempfehlung: Keine besonderen Verzehrhinweise. Hinweis: Die angegebene empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Aufbewahrung: Kühl (6-25 °C) und lichtgeschützt lagern. Außerhalb der Reichweite von Kindern aufbewahren. Nettofüllmenge: 200 g Herstellerdaten: Seitenbacher Vertriebs-GmbH Siemensstr. 14 D-74722 Buchen im Odenwald4,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Der Erwerb von 'Bildungssprache'. Begriffsgenese, Definitionsdiskurse und der Erwerb im Hinblick auf die soziale Herkunft, Taschenbuch von BiancaDer Erwerb Von 'bildungssprache'. Begriffsgenese, Definitionsdiskurse Und Der Erwerb Im Hinblick Auf Die Soziale Herkunft, Taschenbuch Von Bianca Naderer, Grin, 978-3-389-05169-6, Seitenanzahl: 169,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberbach-Schäfer Blanc fruchtig 2025 - Weißwein süß - Württemberg, DeutschlandDie süße Verführung. Der Eberbach-Schäfer Cuvée Blanc fruchtig ist ein exquisiter Tropfen, der seine Herkunft aus den sonnenverwöhnten Weinbergen Württembergs mit jeder Faser verkörpert. In der traditionsreichen Lage um Lauffen am Neckar, wo sich eine der größten Rebflächen der Region erstreckt, reifen die Trauben für diese besondere Cuvée. Hier verbindet das Weingut Eberbach-Schäfer auf beeindruckende Weise das Erbe der Vergangenheit mit einem modernen, lebendigen Weinbau. Für diesen Wein vereinen sich 70 % Riesling und 30 % Grauburgunder zu einer perfekten Symbiose. Nach der schonenden Lese entfaltet er seine ganze Persönlichkeit durch die Vergärung im Edelstahltank, die die pure, unverfälschte Frucht in den Vordergrund stellt. Schon der erste Duft ist ein verspieltes Versprechen: Aromen von reifer Aprikose, saftiger Grapefruit und exotischer Mango gesellen sich zu Noten von Maracuja, frischem Apfel und einer zarten Akazienblüte. Am Gaumen hält der Wein, was die Nase erahnen lässt. Er besticht durch seine saftige und zugleich dichte Fruchtfülle. Eine charmante Restsüße und ein zarter Schmelz begleiten den Geschmack und sorgen für ein langanhaltendes, rundes Finale. Dieser süße, fruchtbetonte Weißwein ist ein überzeugender Beweis dafür, wie lebendig und facettenreich die Weinkultur in Württemberg heute ist. Ein Genuss, der für sich spricht und jeden Moment bereichert. Rebsorte: Grauburgunder,Riesling. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 11% vol. Geschmack: süß. Passt zu: Creme Brüleé,Dessert. Empfohlen für: Partyweine.7,29 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Eberbach-Schäfer Rosé fruchtig 2024 - Roséwein süß - Württemberg, DeutschlandSüffiger Rosé mit saftigem Biss. Eberbach-Schäfer Rosé fruchtig – ein unvergessliches Weinerlebnis aus Deutschland. Dieser exquisite Tropfen stammt speziell aus der Weinregion Württemberg und wird aus der Rebsorte Muskattrollinger hergestellt. Ein Rosé, der sich durch seinen süßen Geschmack auszeichnet und zur Kategorie der Grünen Weine zählt. Seine prägnante Charakteristik ist zweifelsfrei eine Kreation des renommierten Weingutes Eberbach-Schäfer. Lauffen, die Heimat dieses Rosé, ist als eine der größten Weinbaugemeinden Württembergs bekannt. Die Gemeinde zählt etwa 11.000 Einwohner und verfügt über eine beeindruckende Rebfläche von rund 600 Hektar. Hinsichtlich Top-Qualitäten ist die Region noch ein Insider-Tipp, der nur Eingeweihten bekannt ist. In den vergangenen Jahren hat insbesondere das Weingut Eberbach-Schäfer sein Bestes gegeben, um den Bekanntheitsgrad des Gebiets zu erweitern. An vorderster Front dieser Bemühungen steht Frieder Sven Schäfer, der aktuelle Leiter des Weingutes. Seine Führung verknüpft auf elegante Weise Tradition mit Innovation. Bei Schäfers Rosé handelt es sich um einen reinsortigen Muskattrollinger von etwa 20 Hektar umweltschonend bewirtschafteter Rebfläche. Die Besonderheit des Rosé ist seine intensive Fruchtigkeit. Ein Bouquet, das Aromen von Himbeeren, Erdbeeren und Johannisbeeren offenbart, kombiniert mit würzigen Noten von Muskat und weißem Pfeffer. Die floralen Akzente von Rosenblüten und Frühlingsblumen perfektionieren das Geschmackserlebnis. Am Gaumen präsentiert sich der Eberbach-Schäfer Rosé frisch und saftig. Die perfekt integrierte Süße, begleitet von einer zarten Würze und einem feinen Schmelz, mündet in einem langen Nachhall. Ein Hochgenuss für alle Weinliebhaber. Rebsorte: Muskattrollinger. Region: Württemberg, Deutschland. Jahrgang: 2024. Alkoholgehalt: 10,5% vol. Geschmack: süß. Passt zu: Dessert. Empfohlen für: Aperitif,Mädelsabend.6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Württembergische WZG Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSüss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75LSÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinker und alle, die das Leben in vollen Zügen genießen wollen. Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten. Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS & FRUCHTIG“ eintauchen!Süss & Fruchtig Trollinger Rosé Qualitätswein süß 0,75lHerrlich fruchtiges Zusammenspiel von Erdbeer-, Kirsch- und Cassisnoten mit deutlich wahrnehmbarer Restsüße. Schon im Glas überzeugt dieses Produkt durch ein strahlendes lachsrosa Farbenspiel und macht neugierig. Erfrischend, weich, süß und fruchtig.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage für Weincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche ist schneller ausgetrunken als man denkt.4,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Württembergische WZG Süss & Fruchtig Samtrot Qualitätswein süß 0,75L 6er KartonSÜSS & FRUCHTIG Samtrot Qualitätswein süß SÜSS & FRUCHTIGUnsere junge Weinserie „SÜSS & FRUCHTIG“ für bekennende Süßweintrinkerund alle, die das Leben in vollen Zügen genießen wollen.Unkomplizierter,fruchtiger und leichter Weingenuss für alle Gelegenheiten.Einfach abschalten, den Beat aufdrehen und in die Welt von „SÜSS &FRUCHTIG“ eintauchen!Süss & Fruchtig Samtrot Qualitätswein süß 0,75lLeicht gekühlt ein fruchtiges und süßes Erlebnis. Dieser intensiv rote, duftende Rotwein verbindet weiche, samtige Strukturen aus Himbeeren, Erdbeeren und süßen Kirschen sowie Holunder zu einem eleganten Wein mit Restsüße.GenussempfehlungBeim Chillen mit Freunden, auf Partys, eisgekühlt oder als Grundlage fürWeincocktails, ganz nach Geschmack und Laune! Aber Vorsicht, die Flasche istschneller ausgetrunken als man denkt.29,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.